في سبتمبر 2026، لم يشهد موسم مبيعات السيارات التقليدي المزدهر الحرارة السوقية المتوقعة.
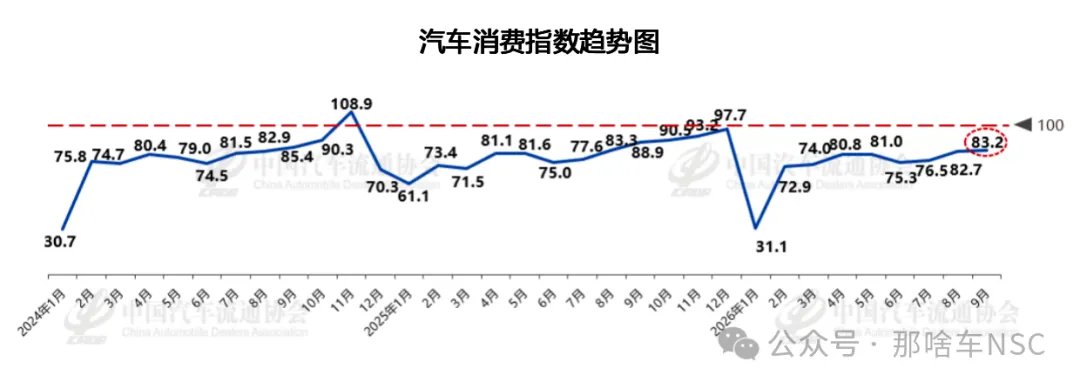
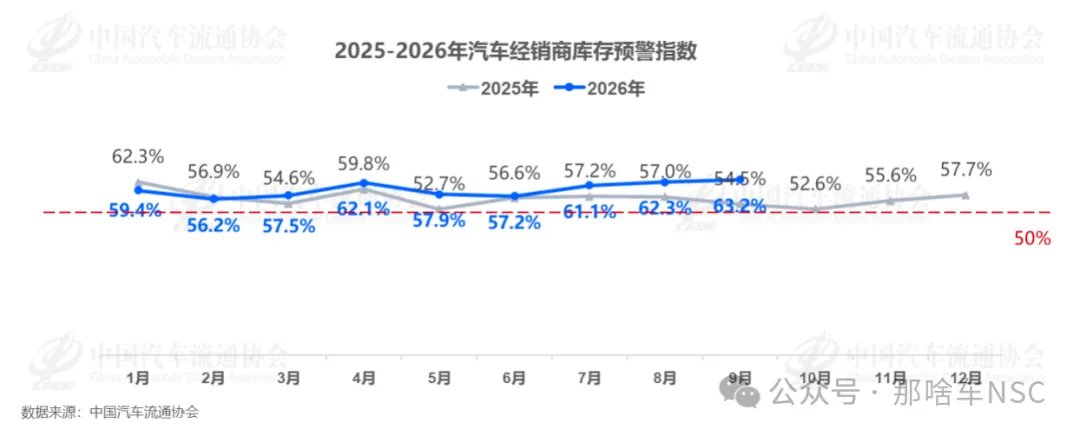
أظهر التقرير الشهري ذو الصلة الصادر عن الجمعية الصينية لتجارة السيارات أن مؤشر التحذير من المخزون لدى وكلاء السيارات ارتفع في سبتمبر إلى 63.2%، بزيادة 8.7 نقطة مئوية على أساس سنوي، وظل فوق خط الازدهار والكساد. وفي الوقت نفسه، بلغت مبيعات سيارات الركاب بالتجزئة في أغسطس 154.1万辆، بانخفاض 23.6% على أساس سنوي؛ وبلغ إجمالي مبيعات التجزئة من يناير إلى أغسطس 1171.6万辆، بانخفاض 20.8% على أساس سنوي. ومن بيع السيارات الجديدة إلى تداول السيارات المستعملة، تبدأ الضغوط التي تواجه سوق السيارات بالظهور التدريجي.
الرسالة التي تبعثها هذه البيانات واضحة: ما تمر به سوق السيارات الصينية ليس فقط اشتداد المنافسة بين العلامات التجارية، بل أيضًا اختبار مزدوج يتمثل في ضعف الطلب الإجمالي وتعديل الهيكل الصناعي.
أولًا: معدل انتشار السيارات الجديدة للطاقة يواصل الارتفاع، لكن الحجم الإجمالي للسوق لا يزال يتراجع
في أغسطس، بلغت مبيعات سيارات الركاب الجديدة للطاقة 100.5万辆، بانخفاض 10.1% على أساس سنوي؛ وبلغت مبيعات سيارات الركاب التي تعمل بالوقود 53.6万辆، بانخفاض 40.4% على أساس سنوي. وبلغ معدل انتشار السيارات الجديدة للطاقة 65.2%.
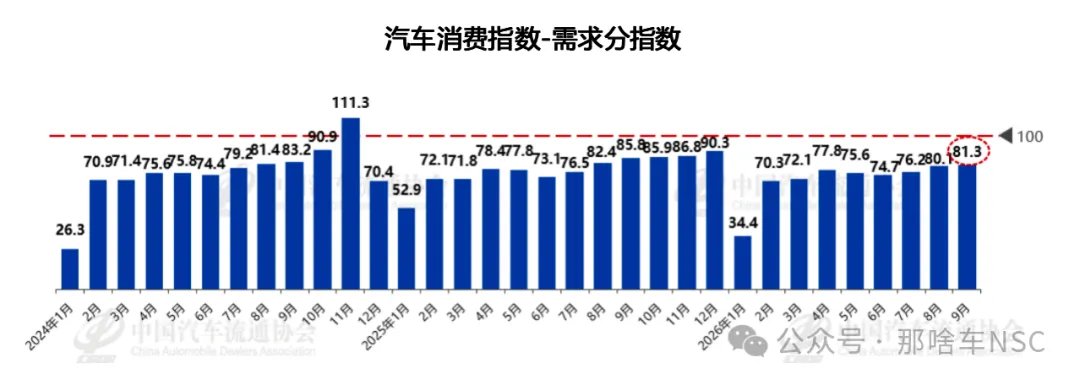
وهذا يعني أن السيارات الجديدة للطاقة أصبحت تتمتع بميزة واضحة في سوق السيارات الجديدة. ولا تزال الفجوة السوقية بين سيارات الوقود والسيارات الجديدة للطاقة تتسع. لكن هناك ظاهرة أخرى تستحق الاهتمام: ارتفاع معدل انتشار السيارات الجديدة للطاقة لم يمنع التراجع الإجمالي في سوق سيارات الركاب. فمن ناحية، تواصل السيارات الجديدة للطاقة استبدال السيارات التقليدية التي تعمل بالوقود، وقد شهدت تفضيلات المستهلكين عند شراء السيارات تغيرًا واضحًا؛ ومن ناحية أخرى، يواجه سوق السيارات الجديدة للطاقة نفسه ضغط تباطؤ نمو الطلب. كما شهدت مبيعات سيارات الركاب الجديدة للطاقة في أغسطس انخفاضًا على أساس سنوي، لكن نسبة الانخفاض كانت أقل بوضوح من سيارات الوقود. وهذا يوضح أيضًا أن تحول صناعة السيارات لا يمكن قياسه بالنظر إلى الحصة السوقية فقط، بل يجب أيضًا متابعة المبيعات الفعلية والطلب الجديد. فعندما يدخل سوق ما مرحلة المنافسة على المخزون القائم، فإن ارتفاع نسبة نوع معين من المنتجات لا يعني بالضرورة توسع حجم القطاع بأكمله. وقد يكون التنافس على الحصص بين العلامات التجارية أكثر حدة، لكن المستهلكين قد لا يزيدون بالضرورة إنفاقهم على شراء السيارات بسبب ذلك.
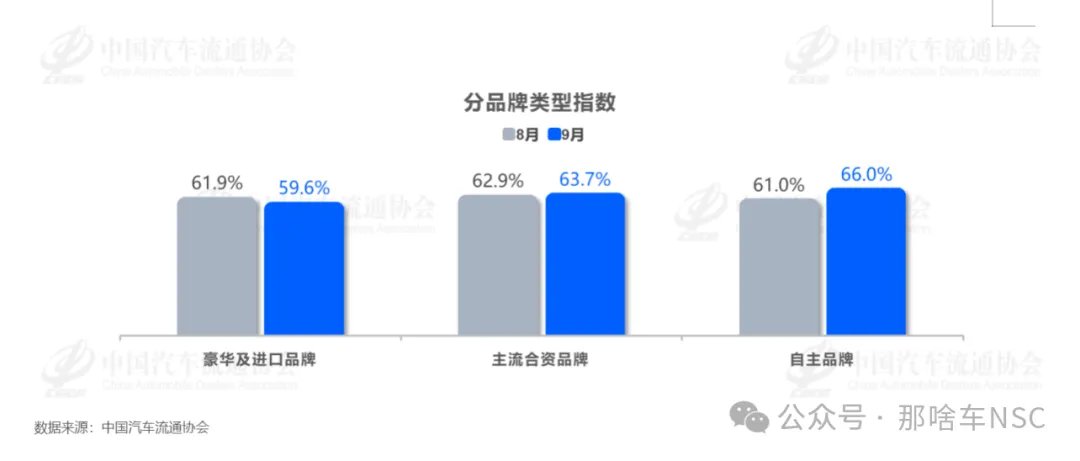
من حيث أداء العلامات التجارية، تواصل العلامات التجارية المحلية تعزيز مكانتها في السوق. وتُظهر بيانات التقرير أن مبيعات سيارات الركاب للعلامات التجارية المحلية في أغسطس بلغت 108.3万辆، بانخفاض 17.1% على أساس سنوي، وبلغت حصتها السوقية 69.5%؛ بينما بلغت مبيعات العلامات التجارية المشتركة الرئيسية 29.7万辆، بانخفاض 34.8% على أساس سنوي. وقد استحوذت العلامات التجارية المحلية على حصة سوقية أكبر، لكن مبيعاتها تواجه ضغوطًا أيضًا. ويعكس ذلك واقعًا مفاده أن العلامات التجارية المحلية تحصل على اعتراف أكبر من المستهلكين، لكن مشكلة نقص الطلب الإجمالي في السوق لن تختفي تلقائيًا بسبب تغير هيكل المنافسة.
ثانيًا: موسم الذروة "سبتمبر الذهبي" ليس مزدهرًا، وضغوط الوكلاء لا تأتي من المبيعات فقط
عادةً ما تعتبر سوق مبيعات السيارات التقليدية شهري سبتمبر وأكتوبر نافذتين مهمتين للمبيعات. فطرح السيارات الجديدة، والعروض الترويجية في المعارض، واندفاع المصنّعين لتحقيق أهدافهم السنوية، غالبًا ما تتركز جميعها في هذه المرحلة.
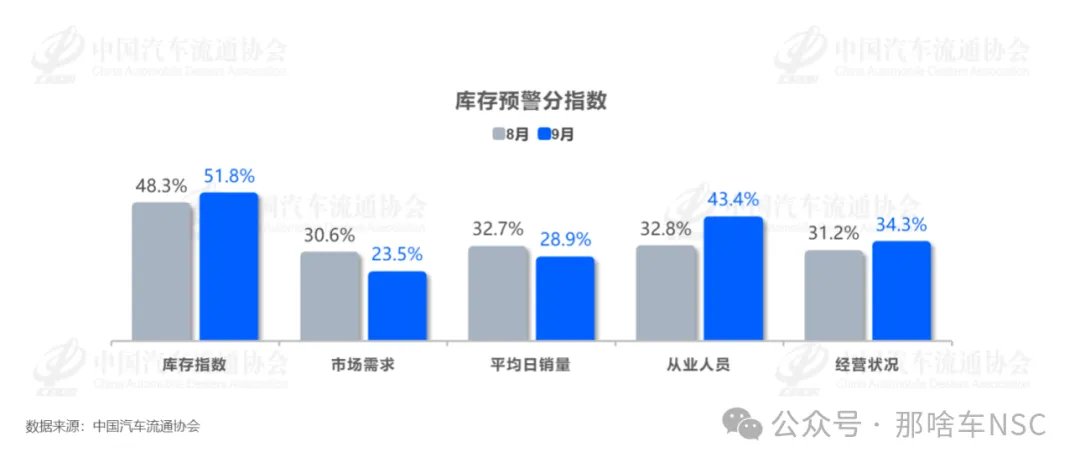
لكن أداء سبتمبر من هذا العام لم يكن مثاليًا.
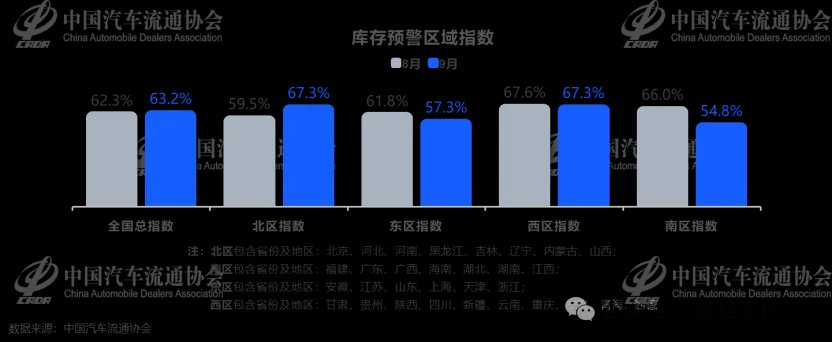
بلغ مؤشر التحذير من المخزون لدى وكلاء السيارات 63.2%. وفي الاستطلاع، أفاد 47% من الوكلاء بتراجع معدل إتمام الصفقات، وأفاد 37.3% من الوكلاء بانخفاض أسعار إتمام الصفقات. ومؤشر التحذير من المخزون لا يعادل كمية المخزون الفعلية، لكنه يعكس الضغط الشامل الذي يتحمله الوكلاء في جوانب الطلب والمخزون والمبيعات وحالة التشغيل. واستمرار المؤشر عند مستوى مرتفع يدل على أن بيئة التشغيل عند نقطة البيع لا تزال متوترة. وبالنسبة للوكلاء، تكمن المشكلة الأصعب في أن ضغط المبيعات وضغط الأرباح قد يظهران في الوقت نفسه. فمن أجل إكمال مهام البيع التي يفرضها المصنّع، يحتاج الوكلاء إلى ضخ موارد أكبر في العروض الترويجية؛ لكن عندما يصبح المستهلكون أكثر حساسية للسعر، فإن تخفيض الأسعار قد لا يجلب ما يكفي من الطلبات الجديدة. وفي الوقت نفسه، يحتل المخزون رأس المال، وتطول دورة بيع المركبات، وتتأثر كفاءة دوران الأموال أيضًا. وإذا استمر سعر إتمام الصفقات عند نقطة البيع في الانخفاض، بينما لم تنخفض تكاليف الشراء ومصاريف التشغيل وتكاليف المخزون بالتوازي، فإن هامش ربح الوكلاء سيتقلص بشكل أكبر. لذلك، لا يمكن الحكم على الحالة التشغيلية لوكيل ما بالنظر إلى حجم التسليم وترتيب المبيعات فقط، بل يجب أيضًا النظر إلى سعر إتمام الصفقات، ودوران المخزون، واحتجاز الأموال، والربحية الفعلية. وبالنسبة لمصنّعي السيارات، تحتاج أهداف المبيعات أيضًا إلى التوافق مع الطلب عند نقطة البيع. وإذا استمرت القنوات في الاعتماد على تخفيض الأسعار وتكديس المخزون والعروض الترويجية قصيرة الأجل للحفاظ على الأرقام، فإن من سيتحمل الضغط في النهاية لن يكون الوكلاء فقط، بل أيضًا نظام التسعير الخاص بالعلامة التجارية واستقرار قنواتها.
ثالثًا: سوق السيارات الجديدة تحت الضغط، والسيارات المستعملة لم تشهد انتعاشًا شاملًا
تتجلى تغيرات صناعة السيارات أيضًا في سوق السيارات المستعملة.
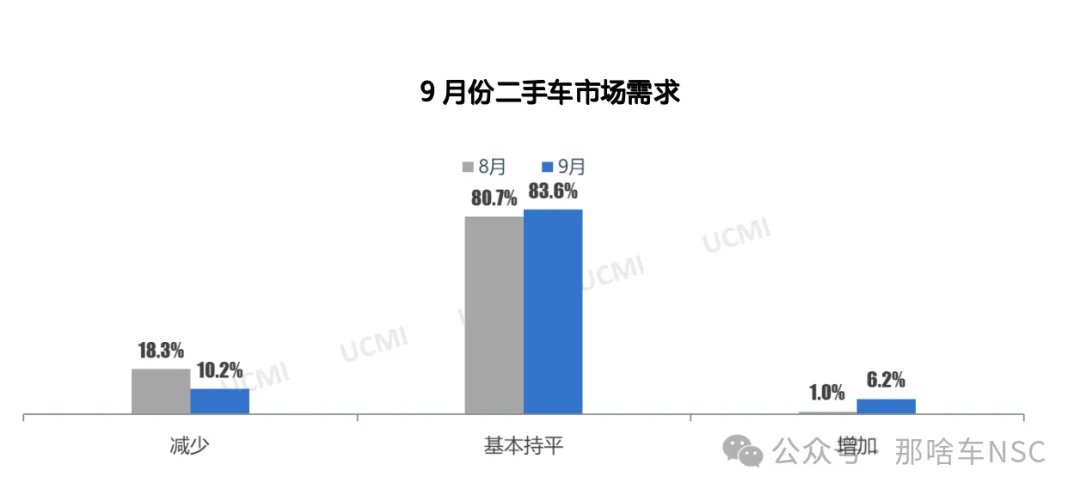
أظهر تقرير ذو صلة صادر عن الجمعية الصينية لتجارة السيارات أن حجم تداول السيارات المستعملة على مستوى البلاد في أغسطس 2026 بلغ 151.63万辆، بانخفاض 11.19% على أساس سنوي؛ وبلغ حجم التداول التراكمي من يناير إلى أغسطس 1279.11万辆، بانخفاض 1.14% على أساس سنوي، وتحول معدل النمو التراكمي على أساس سنوي من موجب إلى سالب.
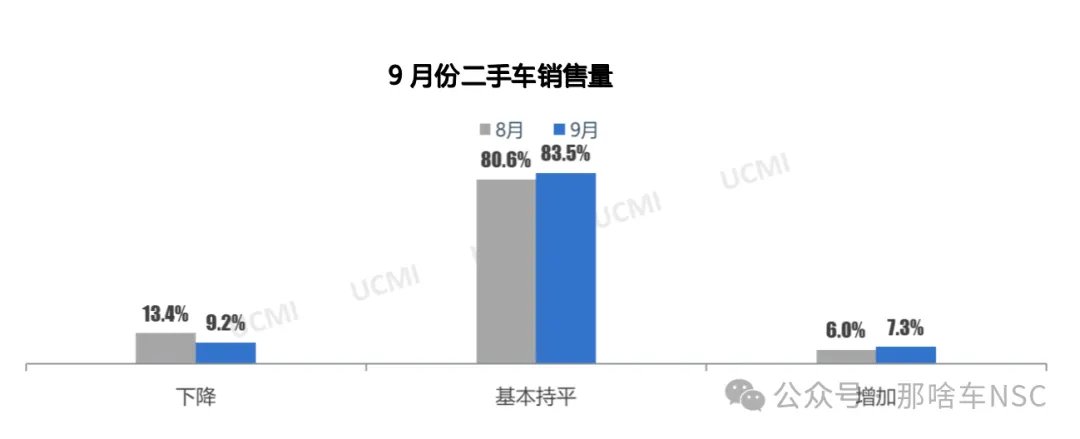
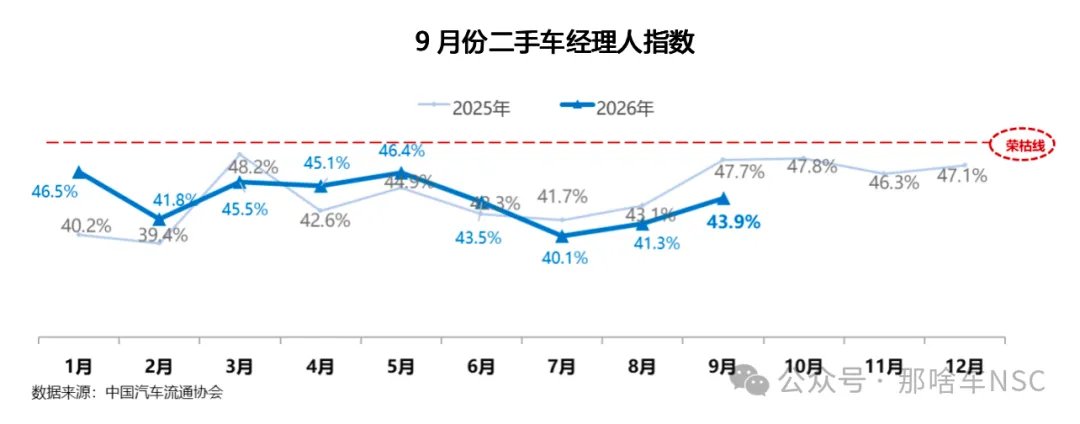
بعد الدخول في الربع الثالث، واجه سوق السيارات المستعملة أيضًا تراجعًا في حجم التداول. وفي سبتمبر، بلغ مؤشر مديري السيارات المستعملة 43.9%، ورغم أنه ارتفع مقارنة بالشهر السابق، إلا أنه لا يزال أقل من خط الازدهار والكساد البالغ 50%. وهذا يدل على أن بيئة تشغيل السيارات المستعملة شهدت تحسنًا بدرجة معينة، لكن لا يمكن بناءً على ذلك الحكم بأن السوق قد استعاد ازدهاره.
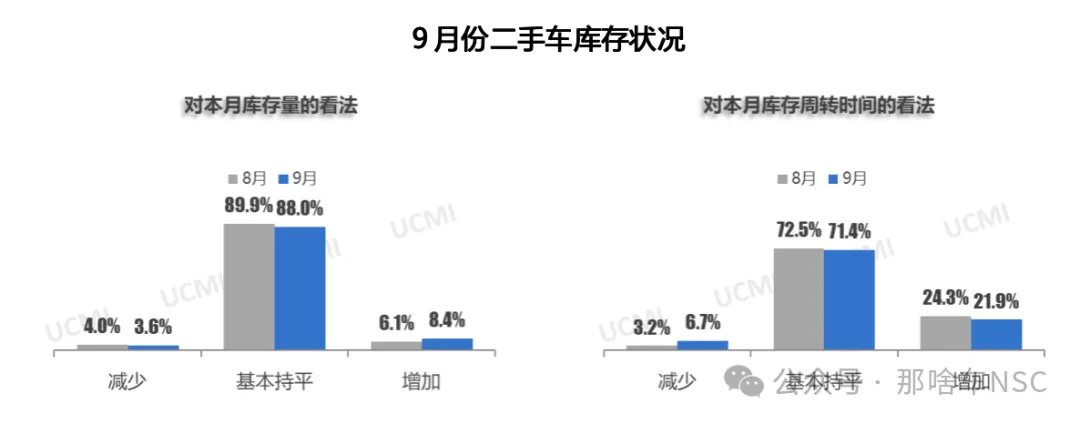
ومن الجدير بالذكر أن أنشطة الاستبدال في سوق السيارات الجديدة تجلب المزيد من مصادر المركبات إلى سوق السيارات المستعملة.
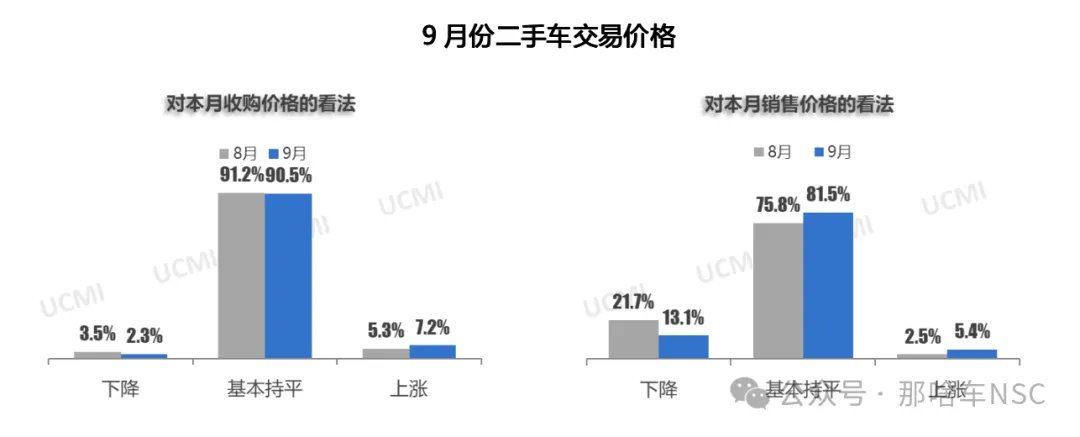
فالعروض الترويجية للسيارات الجديدة، ومبادلة القديم بالجديد، واحتياجات المستهلكين لتبديل سياراتهم، ستدفع السيارات القديمة إلى الدخول في حلقة تداول السيارات المستعملة. لكن زيادة مصادر المركبات لا تعني أن طلب التداول سينمو بالتوازي. فعندما يزداد عدد المركبات المعروضة للبيع في السوق، ويصبح المستهلكون أكثر حذرًا، سيتعين على تجار السيارات المستعملة مواجهة دورة إتمام صفقات أطول وضغط أكبر في إدارة المخزون. كما يصبح التوازن بين سعر شراء المركبات والتسعير بالتجزئة ودوران الأموال أكثر أهمية. ومن حيث هيكل عمر المركبات، لا يزال تفضيل المستهلكين للمركبات حديثة العمر يتعزز. وفي أغسطس، بلغت نسبة تداول السيارات المستعملة التي يقل عمرها عن 3 سنوات 31.9%، بزيادة 6 نقاط مئوية على أساس سنوي؛ وبلغت نسبة المركبات التي يتراوح عمرها بين 3 و6 سنوات 45.7%. وهذا يدل على أن المركبات بحالة أحدث وعمر استخدام أقصر تحظى باهتمام سوقي أكبر.
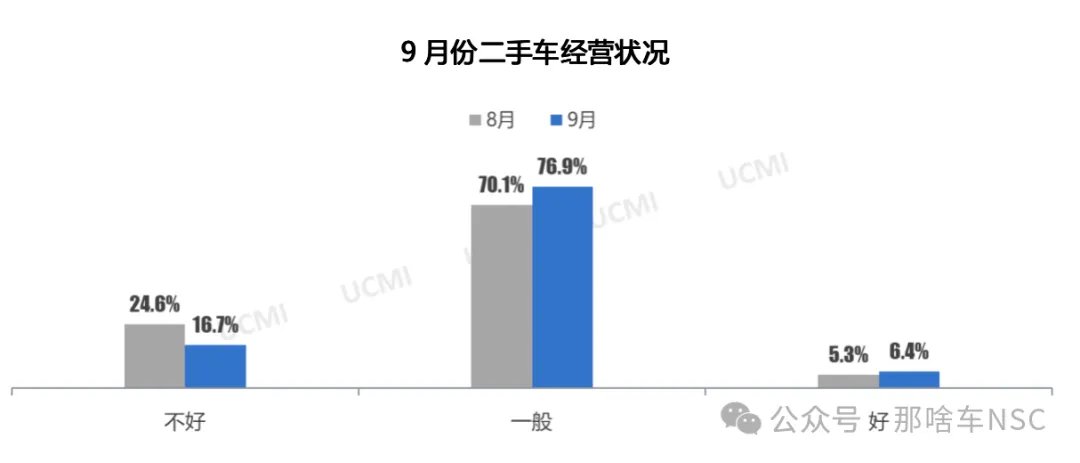
بالنسبة لتجار السيارات المستعملة، قد يحتاج نهج التشغيل إلى التحول تدريجيًا من توسيع حجم مصادر المركبات في الماضي إلى تحسين دقة اختيار السيارات والتحكم في دورة المخزون وتعزيز القدرة على تسعير المركبات. وبالنسبة للمستهلكين، فإن زيادة المعروض في سوق السيارات المستعملة تعني أيضًا توفر المزيد من الطرازات ونطاقات الأسعار للمقارنة، لكن لا يزال يتعين فحص الحالة الفعلية للمركبة وسجلات الصيانة وتكاليف الاستخدام اللاحقة بعناية.
رابعًا: التمايز بين السيارات الكهربائية البحتة والهجينة القابلة للشحن يمتد إلى معدل الحفاظ على القيمة في سوق المستعمل
شهدت المنافسة داخل قطاع السيارات الجديدة للطاقة تغيرات جديدة أيضًا. وتُظهر بيانات التقرير أن مبيعات سيارات الركاب الكهربائية البحتة في أغسطس بلغت 69.8万辆، بزيادة 0.8% على أساس سنوي؛ وبلغت مبيعات الطرازات الهجينة القابلة للشحن (بما في ذلك الممتدة المدى) 30.7万辆، بانخفاض 27.2% على أساس سنوي. وفيما يتعلق بمعدل الحفاظ على القيمة في سوق السيارات المستعملة، ارتفع معدل الحفاظ على القيمة للطرازات الكهربائية البحتة في سبتمبر بنسبة 0.7 نقطة مئوية على أساس شهري، بينما ظل معدل الطرازات الهجينة القابلة للشحن مستقرًا بشكل عام مع انخفاض طفيف، وتوسعت الفجوة بينهما.
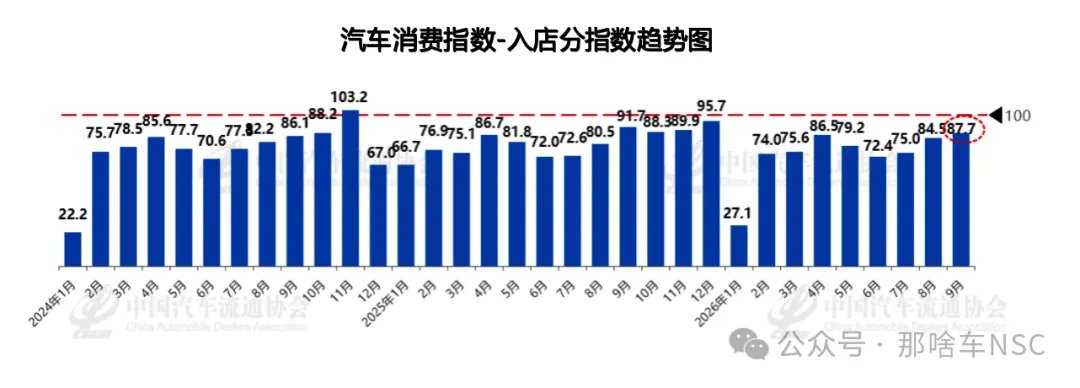
هذا التغير يستحق الاهتمام. في الماضي، عندما كان المستهلكون يتحدثون عن السيارات الجديدة للطاقة، كانوا يركزون أكثر على مدى السير والملاءمة للشحن والأداء الديناميكي وتكلفة الشراء. ومع دخول المركبات الجديدة للطاقة دورة استبدال أوسع نطاقًا، أصبح المبلغ الذي يمكن بيع المركبة به بعد سنوات من الاستخدام جزءًا تدريجيًا من قرار الشراء. وتختلف المسارات التقنية بين الطرازات الكهربائية البحتة والهجينة القابلة للشحن، كما تختلف سيناريوهات الاستخدام واحتياجات الشراء وإيقاع تحديث المنتجات. وقد يؤدي التحديث السريع لبعض الطرازات الهجينة القابلة للشحن الجديدة في مجالات مدى السير واستهلاك الطاقة إلى توسيع الفجوة بين الطرازات الجديدة والقديمة، مما يؤثر بدوره على تسعير الطرازات القديمة في سوق المستعمل. ومع ذلك، فإن معدل الحفاظ على القيمة مؤشر يتأثر بالعلامة التجارية والطراز وعمر المركبة وسعر البيع والعرض والطلب في السوق. ولا يمكن لتغير بيانات شهر واحد أن يثبت مباشرة أن مسارًا تقنيًا معينًا أكثر تفوقًا في جميع السيناريوهات. وبالنسبة للمستهلكين، عند شراء سيارة، بالإضافة إلى النظر في الخصومات والتجهيزات الحالية، يحتاجون أيضًا إلى الجمع بين دورة استخدامهم وسيناريو الاستخدام وخطة الاستبدال المستقبلية لتقدير التكلفة الإجمالية لدورة حياة المركبة بشكل شامل. وبالنسبة لشركات السيارات، فإن سرعة تحديث المنتجات ميزة تنافسية، لكن إذا كانت وتيرة التحديث سريعة جدًا بحيث تؤدي إلى انخفاض سريع في القيمة السوقية للطرازات القديمة، فقد يؤثر ذلك أيضًا على تقييم المستهلكين للقيمة طويلة الأجل للعلامة التجارية.
خامسًا: قد يشهد سوق أكتوبر انتعاشًا، لكن الاختبار الحقيقي لا يزال في المستقبل
مع دخول أكتوبر، يُتوقع أن تؤدي معارض السيارات بمناسبة العيد الوطني وأنشطة تحفيز الاستهلاك المحلية والعروض الترويجية للوكلاء إلى تحرير جزء من الطلب المتردد. ويتوقع تقرير ذو صلة صادر عن الجمعية الصينية لتجارة السيارات أن يشهد سوق السيارات عند نقطة البيع في أكتوبر انتعاشًا طفيفًا مقارنة بسبتمبر، لكن تحرير الطلب يتسم بدرجة من التركيز والطابع قصير الأجل، ولا يزال السوق بعد العطلة يواجه ضغط تراجع. وبالنسبة لاتجاه العام بأكمله، فإن تقديرات الوكلاء تتسم بالحذر أيضًا. ويُظهر الاستطلاع أن 50.6% من الوكلاء يتوقعون انخفاض مبيعات العام بأكمله 2026 بأكثر من 10%، ومن بينهم 37.3% يتوقعون انخفاضًا يتجاوز 15%. وتجدر الإشارة إلى أن هذه الأرقام تعكس توقعات الوكلاء، وليست نتائج مبيعات سنوية تحققت بالفعل. لكن عندما يتبنى معظم الوكلاء المستطلَعين موقفًا حذرًا تجاه السوق السنوي، فهذا يدل على الأقل على أن ثقة القنوات في تعافي الطلب لا تزال غير كافية.
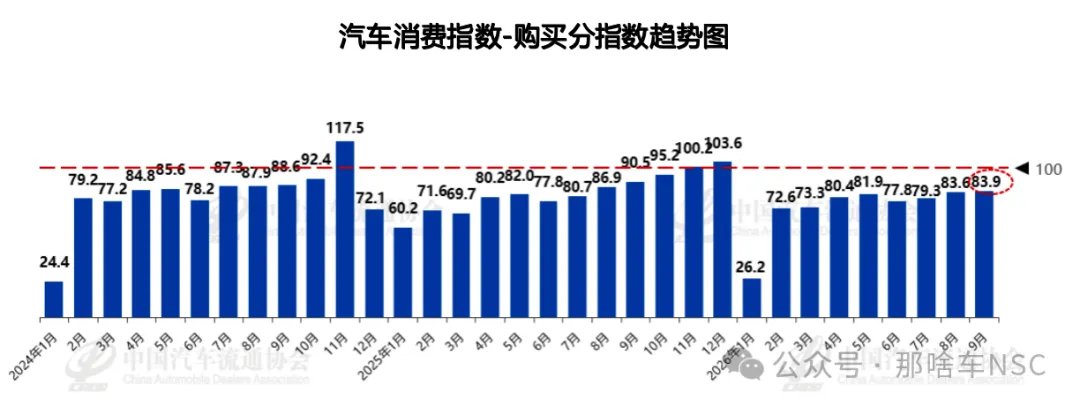
في المرحلة المقبلة، ما يحتاج سوق السيارات إلى مراقبته ليس فقط ما إذا كانت مبيعات شهر معين قد ارتدت، بل أيضًا ما إذا كان المستهلكون على استعداد لمواصلة شراء السيارات بعد انتهاء العروض الترويجية؛ وما إذا كان مخزون الوكلاء يمكن تصريفه بفعالية؛ وما إذا كانت أسعار نقطة البيع تتجه نحو الاستقرار؛ وما إذا كان تداول السيارات المستعملة يمكن أن يستعيد النمو. وإذا كان انتعاش السوق يعتمد بشكل أساسي على العروض الترويجية المركزة والدعم قصير الأجل، فإن استمرارية ارتداد المبيعات ستظل موضع مراقبة. وبالنسبة لمصنّعي السيارات، سيكون كيفية الموازنة بين أهداف المبيعات وتسعير المنتجات وصحة القنوات موضوعًا مهمًا في التشغيل. وبالنسبة للوكلاء، قد تكون السيطرة على مخاطر المخزون وتحسين كفاءة دوران الأموال أكثر أهمية من السعي المجرد وراء ترتيب المبيعات. أما بالنسبة للمستهلكين، فإن ضعف الطلب في السوق واشتداد المنافسة بين العلامات التجارية يعنيان غالبًا مساحة أكبر للتفاوض. لكن خصومات شراء السيارات ليست سوى جزء من القرار، إذ تستحق أيضًا موثوقية المنتج وخدمة ما بعد البيع واستقرار تشغيل العلامة التجارية والقيمة المتبقية المستقبلية الاهتمام.
خاتمة
من مؤشر التحذير من المخزون لدى الوكلاء في سبتمبر، إلى بيانات مبيعات سيارات الركاب والسيارات المستعملة في أغسطس، وصولًا إلى التمايز في معدل الحفاظ على القيمة بين الكهربائية البحتة والهجينة القابلة للشحن، يمكن ملاحظة أن سوق السيارات الصينية يدخل مرحلة تعديل أكثر تعقيدًا. فلا تزال السيارات الجديدة للطاقة تغير هيكل السوق، وتواصل العلامات التجارية المحلية توسيع حصتها السوقية، لكن مشكلات الضغط على الحجم الإجمالي للقطاع وصعوبة ربحية القنوات وتباطؤ تداول السيارات المستعملة تحتاج أيضًا إلى مواجهة جادة. ولم تعد المنافسة في صناعة السيارات مجرد منافسة بين منتجات السيارات الجديدة. فقدرة المنتج على الحصول باستمرار على اعتراف المستهلكين، واستقرار نظام التسعير، وما إذا كانت المركبة لا تزال تتمتع بقيمة سوقية معقولة بعد سنوات من الاستخدام، وما إذا كانت خدمات ما بعد البيع والاستبدال قادرة على مواكبة ذلك، كلها عوامل ستؤثر على القدرة التنافسية طويلة الأجل لأي شركة. وبالنسبة لصناعة السيارات الصينية، فإن التغيرات في الحصة السوقية تستحق الاهتمام، لكن ما يحدد حقًا ما إذا كان القطاع قادرًا على التطور بشكل صحي لا يزال هو الطلب الاستهلاكي المستمر، والأرباح التشغيلية المعقولة، وما إذا كان المستهلكون على استعداد للدفع مقابل المنتجات والخدمات على المدى الطويل. (شكر خاص للجمعية الصينية لتجارة السيارات على الصور والبيانات المقدمة)


